Ať už jste poprvé dovozce, zkušený exportér nebo finanční profesionál, který si chce zdokonalit své obchodní znalosti, akreditiv (LC) je jedním z nejdůležitějších nástrojů v oblasti financování mezinárodního obchodu. Překlenuje propast důvěry mezi kupujícími a prodávajícími nacházejícími se v různých zemích a chrání obě strany bankovní zárukou.
V tomto komplexním průvodci se zabýváme naprosto vším od základní definice akreditivu až po jeho fungování krok za krokem, různé typy, zúčastněné strany, klíčové požadované dokumenty, výhody, nevýhody, náklady a další.
Co je to akreditiv (LC)?
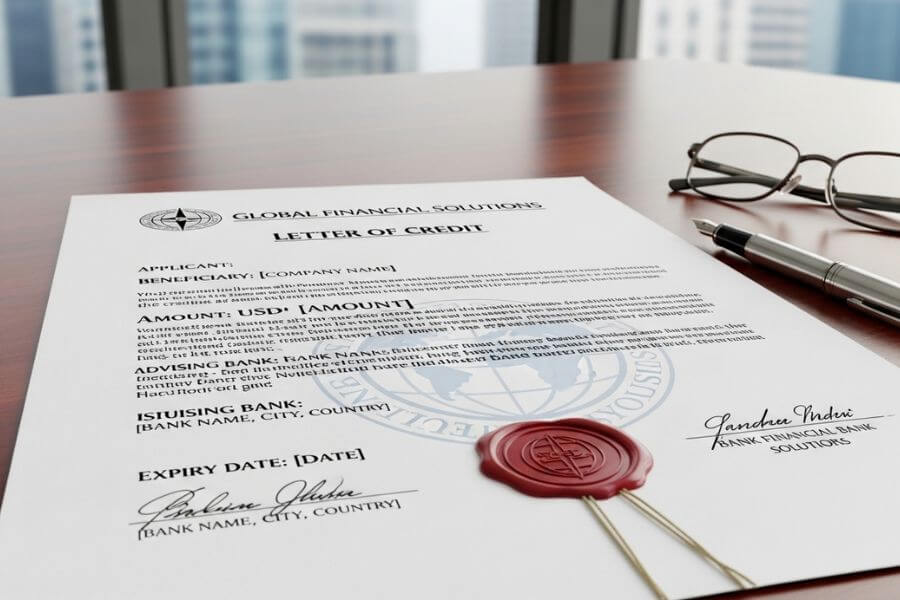
Akreditiv (LC) je finanční nástroj vydaný bankou jménem kupujícího (dovozce), který zaručuje, že prodávající (vývozce) obdrží platbu, pokud splní všechny stanovené podmínky uvedené v dokumentu akreditivu.
Také známý jako Dokumentární akreditivAkreditiv funguje jako podmíněná bankovní záruka. Banka se zavazuje zaplatit prodávajícímu, jakmile prodávající předloží konkrétní dokumenty prokazující, že zboží nebo služby byly odeslány nebo dodány dle dohody. Pokud kupující nezaplatí, banka zasáhne a splní závazek.
Akreditivy se široce používají v mezinárodní obchod kde se kupující a prodávající nemusí osobně znát, fungovat v rámci různých právních systémů nebo čelit rizikům spojeným s kurzem měn. Akreditiv fakticky nahrazuje osobní důvěru důvěrou institucionální.
Jak funguje akreditiv?
Proces akreditivu zahrnuje více stran a sled pečlivě definovaných kroků. Zde je přehledný rozpis toho, jak celý proces probíhá od dohody až po platbu:
- Prodejní smlouva: Kupující (dovozce) a prodávající (vývozce) se dohodnou na podmínkách obchodní dohody, včetně ceny, množství, dodací lhůty a způsobu platby, přičemž uvedou, že platba bude provedena prostřednictvím akreditivu.
- Aplikace LC: Kupující podává žádost své bance (tzv. Emisní banka) otevřít akreditiv ve prospěch prodávajícího s uvedením všech podmínek: požadovaných dokumentů, data platnosti, data odeslání, údajů o přístavu atd.
- Vydání akreditivu: Vydávající banka žádost posoudí, schválí ji (obvykle proti zajištění nebo úvěrové linii) a vydá akreditiv. Akreditiv je poté obvykle prostřednictvím SWIFT přenesen do banky prodávajícího ( Poradenská banka).
- Doporučení LC: Poradenská banka v zemi prodávajícího ověří akreditiv a oznámí prodávajícímu, že akreditiv byl otevřen v jeho prospěch. Prodávající pečlivě prostuduje podmínky akreditivu.
- Doprava zboží: Prodávající odesílá zboží v souladu s podmínkami akreditivu a zajišťuje vše (množství, kvalitu, balení, označování) splňuje dohodnuté podmínky.
- Příprava a prezentace dokumentů: Prodávající připraví všechny potřebné dokumenty (fakturu, nákladní list, balení, osvědčení o původuatd.) a předloží je avizující nebo potvrzující bance v době platnosti akreditivu.
- Zkouška dokumentů: Pověřovací/avizující banka dokumenty obvykle do 5 bankovních dnů přezkoumá podle UCP 600, aby ověřila, zda se jedná o „dokumenty splňující podmínky“, které přesně odpovídají podmínkám akreditivu.
- Platba prodávajícímu: Pokud dokumenty vyhovují, banka zaplatí prodávajícímu (buď na viděnou, nebo v den splatnosti u akreditivů s odloženou platbou). Dokumenty jsou poté postoupeny vydávající bance.
- Úhrada vydávající bance: Vydávající banka proplatí platbu potvrzující/avizující bance a zatíží účet kupujícího. Vydávající banka uvolní dokumenty kupujícímu.
- Zboží vydáno kupujícímu: Kupující použije originální přepravní doklady (např. konosament) k převzetí zboží od přepravní společnosti nebo přístavních úřadů.
Klíčové strany v akreditivu
| Párty | Také známý jako | Role |
|---|---|---|
| Žadatel | Kupující / dovozce | Požaduje akreditiv od své banky; strana, která dluží platbu za zboží. |
| Příjemce | Prodejce/vývozce | Strana, v jejíž prospěch je akreditiv vydán, má nárok na platbu po předložení odpovídajících dokumentů. |
| Emisní banka | Otevírací banka | Banka kupujícího vystavuje akreditiv a přebírá primární odpovědnost za platbu. |
| Poradenská banka | Oznamující banka | Banka prodávajícího ověřuje a oznamuje akreditiv příjemci. Nezaručuje platbu. |
| Potvrzující banka | - | Přidává k akreditivu vlastní platební garanci, která je navíc k závazku vydávající banky. Používá se, když prodávající plně nedůvěřuje vydávající bance. |
| Vyjednávací banka | - | Banka, která kontroluje dokumenty a vyplácí/poskytuje zálohy prodávajícímu předtím, než obdrží úhradu od vydávající banky. |
| Refundační banka | - | Třetí banka pověřená vydávající bankou, aby jejím jménem proplatila vyjednávající nebo potvrzující bance. |
Typy akreditivů
Existuje mnoho typů akreditivů určených pro různé obchodní scénáře a rizikové profily. Zde jsou ty nejdůležitější:
- Neodvolatelný LCNelze změnit ani zrušit bez souhlasu všech stran. Nejběžnější typ a standard podle UCP 600.
- Potvrzeno LCDruhá banka (obvykle v zemi prodávajícího) přidává svou záruku, která prodávajícímu poskytuje dodatečnou ochranu v případě selhání vydávající banky.
- Pohled LCPlatba se provádí okamžitě po předložení odpovídajících dokladů, bez odložené platební lhůty.
- Účetnictví (odložené)Platba se provádí v budoucnu (např. 30, 60, 90 dní po odeslání), čímž se kupujícímu fakticky poskytují úvěrové podmínky.
- Revolvingový LCAutomaticky se obnoví na původní částku po každém čerpání. Ideální pro pravidelné, opakující se transakce mezi stejnými stranami.
- Pohotovostní LCFunguje jako záložní platební záruka, která se aktivuje pouze v případě prodlení kupujícího. Běžně se používá v Severní Americe a je podobná bankovní záruce.
- Převoditelná akreditivaUmožňuje původnímu příjemci převést část nebo celý akreditiv na sekundárního dodavatele, což je užitečné pro zprostředkovatele nebo obchodníky.
- LC zády k soběNový akreditiv vydaný s použitím stávajícího akreditivu jako zástavy. Používají ho zprostředkující obchodníci, kteří potřebují platit svým vlastním dodavatelům.
- Zelená doložka LCPoskytuje financování skladování před odesláním a skladování náklady kromě záloh na výrobu před odesláním.
- Červená doložka LCUmožňuje prodávajícímu obdržet zálohu (částečnou nebo úplnou) před odesláním zboží, hrazenou vydávající bankou.
Klíčové dokumenty požadované v transakci s akreditivem
Srdcem každé transakce s akreditivem je zkoumání dokumentůBanky platí na základě dokumentů, nikoli na základě skutečného zboží. Zde jsou nejčastěji požadované dokumenty:
- Obchodní fakturaVydáno prodávajícím; popisuje zboží, množství, cenu a údaje o kupujícím/prodávajícím. Musí přesně odpovídat podmínkám akreditivu.
- Nákladní listina (B/L)Vydáno přepravní společností; slouží jako doklad o převzetí zboží a titulní dokument. Požadováno pro námořní přeprava zásilky.
- Seznam baleníUvádí obsah každého balíku: hmotnost, rozměry a počet jednotek. Musí odpovídat faktuře.
- Osvědčení o původu: Osvědčuje zemi, kde bylo zboží vyrobeno. Často vyžadováno pro Celní a služební účely.
- Osvědčení o inspekciVydáno nezávislou kontrolní organizací, která potvrzuje kvalitu a množství zboží před odesláním.
- PojistkaProkazuje, že zboží je pojištěno proti ztrátě nebo poškození během přepravy. Obvykle vyžadováno pro CIF Incoterms.
důležité: I drobný rozpor mezi dokumenty a podmínkami akreditivu může vést k rozporuplná prezentace, což bance umožňuje odmítnout platbu. Mezi běžné nesrovnalosti patří nesprávné popisy, pozdní předložení a chybějící doporučení. Prodejci si musí před odesláním akreditiv pečlivě přečíst.
Výhody použití akreditivu
Pro prodávajícího (vývozce)
- Platba je garantována bankou, nikoli pouze slibem kupujícího
- Snižuje riziko nezaplacení nebo neplnění ze strany kupujícího
- Umožňuje vstup na nové trhy s neznámými kupujícími
- Lze použít jako zástavu pro získání financování před odesláním
- Potvrzené akreditivy chrání před suverénním/zeměovým rizikem
Pro kupujícího (dovozce)
- Platba je uvolněna až po předložení dokladů, které prokáží odeslání zboží.
- Snižuje riziko platby za zboží, které nikdy nebylo odesláno
- Odložená platba (Usance) akreditiv poskytuje flexibilitu provozního kapitálu
- Buduje důvěryhodnost u dodavatelů, zejména v nových vztazích
- Umožňuje vyjednávání lepších cen odstraněním rizika prodávajícího
Nevýhody a rizika akreditivů
Klady
- Silné zabezpečení plateb pro vývozců
- Snižuje riziko protistrany na mezinárodní úrovni
- Celosvětově široce přijímáno
- Řídí se jasnými mezinárodními pravidly (UCP 600)
- Umožňuje financování a úvěry
Nevýhody
- Složité a časově náročné nastavení
- Vysoké bankovní poplatky a provize
- Vyžadováno přísné dodržování dokumentace
- Riziko podvodu v případě předložení falešných dokumentů
- Nezaručuje kvalitu zboží
- Vázá kupujícího úvěrový rámec
Kritické riziko, které je třeba pochopit: Akreditivy obchodují s dokumenty, nikoli se zbožím. Banka zaplatí, pokud dokumenty vypadají správně, a to i v případě, že je zboží vadné nebo zkreslené. Proto kupující často vyžadují inspekční certifikáty jako součást akreditivních podmínek.
Akreditiv vs. bankovní záruka: Klíčové rozdíly
| vlastnost | Akreditiv | Bankovní záruka |
|---|---|---|
| Primární účel | Zajištění plateb (obchodní financování) | Zajištění výkonu / pojistných událostí |
| Při spuštění | Po předložení odpovídajících dokumentů | Pouze v případě neplnění nebo neplnění |
| Běžné použití | Importní/exportní transakce | Stavba, výběrová řízení, služby |
| Hlavní příjemce | Prodejce/vývozce | Kupující / Zaměstnavatel / Vláda |
| Příroda | Proaktivní (banka platí jako první) | Reaktivní (banka platí, pokud dojde k selhání) |
Náklady a poplatky spojené s akreditivy
Akreditivy nejsou zdarma; jsou spojeny s různými bankovními poplatky, které se mohou sčítat. Mezi klíčové poplatky patří:
- Poplatek za otevření/vydáníPoplatek: Účtuje vydávající banka za zřízení akreditivu. Obvykle 0.1 %–0.5 % z hodnoty akreditivu za čtvrtletí, s minimálním poplatkem.
- Poplatek za poradenstvíPoplatek účtuje avizující banka za ověření a předání akreditivu příjemci. Obvykle se jedná o paušální poplatek.
- Poplatek za potvrzeníPoplatek: Účtuje potvrzující banka za přidání své záruky. Pohybuje se od 0.1 % do 1 % a více v závislosti na riziku vydávající země.
- Poplatek za vyjednáváníPoplatek se účtuje při nákupu dokumentů/směnek negociační bankou. Obvykle 0.1 %–0.2 % z hodnoty dokumentu.
- Dodatek Fee: Účtuje se při každé změně podmínek akreditivu. Může se pohybovat v rozmezí 50–200 USD a více za změnu v závislosti na bance.
- Poplatek za nesrovnalostPoplatek se účtuje v případě, že předložené dokumenty obsahují nesrovnalosti vyžadující prominutí. Obvykle 50–150 USD za nesrovnalost.
Celkové náklady na LC se obvykle pohybují od 0.5 % až 2 %+ z hodnoty transakce, což je činí vhodnějšími pro středně velké až velké obchodní transakce, kde zabezpečení odůvodňuje náklady.
UCP 600: Globální pravidla pro akreditivy
Jedno Jednotné zvyklosti a praxe pro dokumentární akreditivy (UCP 600) je soubor pravidel zveřejněných Mezinárodní obchodní komora (ICC) který upravuje vydávání a používání akreditivů po celém světě. Naposledy byl revidován v roce 2007 a je do většiny akreditivů začleněn odkazem.
Mezi klíčové vlastnosti UCP 600 patří:
- Banky mají 5 bankovních dnů prozkoumat dokumenty a určit shodu
- Všechny akreditivy jsou neodvolatelné, pokud není výslovně uvedeno jinak.
- Banky obchodují pouze s dokumenty, nikoli se zbožím nebo službami
- Pro aktivaci platební povinnosti je nutné přísné dodržování dokumentů
- Jasné definice pojmů jako „na palubě“, „originální dokument a „čistý přepravní doklad“.
Pro elektronické transakce platí eUCP 2.0 Dodatek rozšiřuje pravidla UCP 600 o elektronickou prezentaci dokumentů, což odráží rostoucí digitalizaci obchodního financování.
Často kladené otázky (FAQ)
Jaký je rozdíl mezi LC na míru a LC na míru?
Akreditiv s předložením vyžaduje platbu okamžitě po předložení odpovídajících dokumentů, což prodávajícímu poskytuje okamžitý přístup k finančním prostředkům. Akreditiv s odloženou platbou (neboli akreditiv s odloženou platbou) specifikuje platbu v budoucnu, například 90 dní po datu vystavení nákladního listu, čímž kupujícímu fakticky poskytuje lhůtu na prodej zboží před zaplacením.
Lze zrušit nebo změnit akreditiv?
Podle UCP 600 jsou všechny akreditivy implicitně neodvolatelné, což znamená, že je nelze zrušit ani změnit bez souhlasu všech stran: žadatele, vydávající banky a příjemce. Odvolatelné akreditivy (které může vydávající banka zrušit bez předchozího upozornění) již nejsou podle UCP 600 uznávány.
Co se stane, když se v dokumentech objeví nesrovnalost?
Pokud banka zjistí nesrovnalost, upozorní předkladatele do 5 bankovních dnů. Předkladatel má několik možností: nesrovnalost opravit (pokud to čas dovolí), požádat vydávající banku o prominutí od žadatele, nebo přijmout odmítnutí a požadovat platbu jinými prostředky.
Je akreditiv totéž co bankovní záruka?
Ne. Akreditiv je proaktivní platební nástroj používaný především v obchodě; banka platí po předložení dokumentů. Bankovní záruka je reaktivní nástroj; banka platí pouze v případě, že žadatel nesplní svůj závazek. Slouží různým účelům a používají se v různých kontextech.
Co znamená „SWIFT MT700“ v kontextu akreditivů?
SWIFT MT700 je standardizovaný formát elektronických zpráv používaný bankami po celém světě k přenosu dokumentárních akreditivů (List of Credit) prostřednictvím sítě SWIFT. Zajišťuje, aby všechny relevantní údaje o akreditivu: podmínky, částka, platnost a požadované dokumenty byly mezi bankami v různých zemích sdělovány bezpečně a přesně.
Kdo platí poplatky za akreditiv: kupující nebo prodávající?
Kupující obvykle hradí poplatky za vystavení a otevření akreditivu, zatímco prodávající hradí poplatky za poradenství a vyjednávání ve své zemi. Tato skutečnost je však obchodovatelná a měla by být jasně specifikována v samotném akreditivu („poplatky žadateli“ nebo „všechny poplatky beneficientovi“).
Jaká je typická doba platnosti akreditivu?
Většina akreditivů je platná 30 až 180 dní, i když se to liší v závislosti na transakci. Akreditiv musí specifikovat datum a místo platnosti. Prodejce musí předložit dokumenty před datem platnosti, aby mohl uplatnit platbu.
Závěr
A Akreditiv zůstává jedním z nejsilnějších nástrojů v oblasti financování mezinárodního obchodu. Buduje most důvěry mezi neznámými stranami přes hranice, podpořený důvěryhodností a zdroji bankovních institucí. I když je to s sebou nese náklady a složitost, nabízí bezpečnost, zejména u transakcí s vysokou hodnotou na nových nebo nejistých trzích, která se často vyplatí.
Ať už jste vývozce hledající záruku platby, dovozce, který se snaží získat důvěryhodnost u nového dodavatele, nebo finanční profesionál řídící obchodní rizika, zvládnutí akreditivu je v dnešní globální ekonomice neocenitelnou dovedností.